
Rüstkosten als Einmalkosten je Auftrag
Rüstkosten sind die Kosten, die einmal je Auftrag entstehen, weil eine Maschine für diesen Auftrag eingerichtet und danach wieder freigemacht wird. Sie ergeben sich aus der Rüstzeit und dem Rüstsatz, also den Kosten von Maschine und Einrichter je Stunde Rüsten.
Rüsten umfasst alles, was eine Maschine für einen Auftrag vorbereitet und danach wieder freimacht: Programm laden, Spannmittel montieren, Nullpunkte setzen, Werkzeuge einmessen, das Erstteil fertigen und freigeben, abrüsten und reinigen. Dieser Aufwand fällt einmal je Auftrag an, gleich ob danach fünf oder fünfhundert Teile laufen. Rüstkosten sind deshalb keine Stückkosten; erst die Losgröße macht aus ihnen einen Betrag je Teil.
Daraus folgt eine Regel für Angebote: Ein Stückpreis gilt immer für eine bestimmte Menge. Wird kleiner abgerufen als kalkuliert, fehlt ein Teil der Rüstkosten.
Im Angebot lassen sich Rüstkosten auf zwei Arten zeigen: eingerechnet in den Stückpreis der angebotenen Menge oder als eigene Einmalposition neben dem Stückpreis. Die zweite Form macht Teilabrufe und Nachbestellungen leichter zu bewerten, weil der Kunde sieht, welcher Betrag je Auftrag anfällt. Die Angebotskalkulation der App führt Rüst- und Programmierzeit je Position als Einmalkosten.
Rüstkosten je Stück = Rüstzeit ÷ 60 × Rüstsatz ÷ Losgröße
Rüstzeit aus Einzelschritten
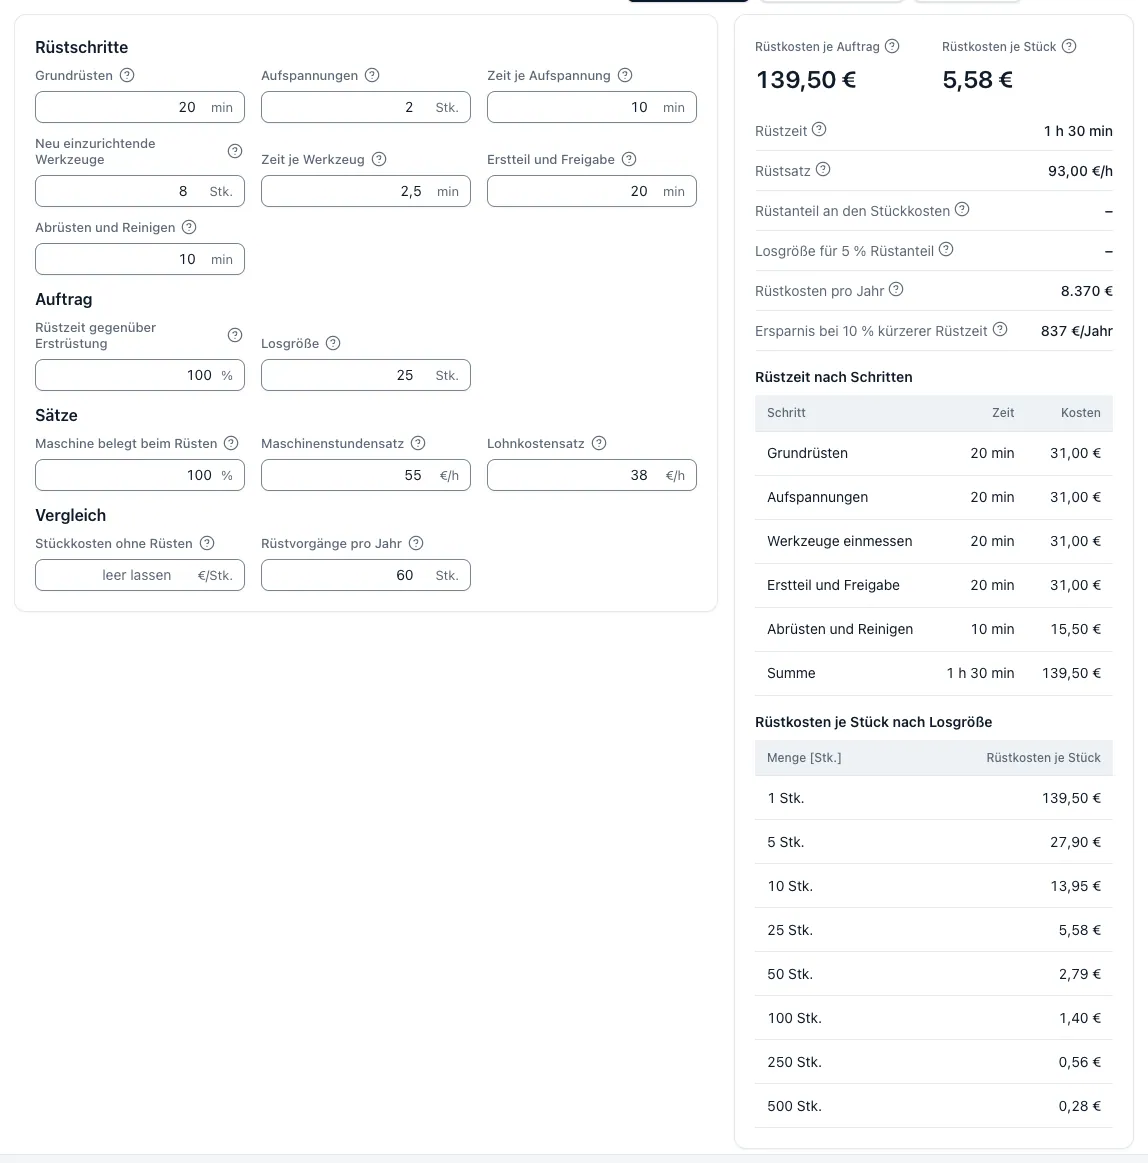
Eine Pauschale wie „eine Stunde Rüsten“ verdeckt, wo die Zeit entsteht. Der Rüstkostenrechner der App setzt die Rüstzeit aus Grundrüsten, der Zahl der Aufspannungen mit ihrer Zeit, der Zahl neu einzurichtender Werkzeuge mit der Zeit je Werkzeug, Erstteil und Freigabe sowie Abrüsten und Reinigen zusammen. Werkzeuge, die bereits vermessen im Magazin stehen, zählen nicht mit.
Bei Wiederholteilen mit Einrichteblatt und vorhandenen Werkzeugdaten entfallen Schritte. Der Rechner berücksichtigt das über einen Anteil gegenüber der Erstrüstung; als Anhaltspunkt nennt die App 50 bis 70 % für solche Aufträge. Der eigene Wert aus der Nachkalkulation ist belastbarer.
Rüstsatz aus Maschine und Einrichter
Während des Rüstens ist der Einrichter voll gebunden. Wird an der Maschine gerüstet, steht sie und trägt ihren vollen Maschinenstundensatz. Wird außerhalb vorbereitet, etwa Werkzeuge am Voreinstellgerät oder Spannungen auf Paletten, ist die Maschine nur zum Teil belegt. Der Rechner fragt diesen belegten Anteil getrennt ab und bildet daraus den Rüstsatz.
Rechenbeispiel mit runden Annahmen: 20 Minuten Grundrüsten, zwei Aufspannungen zu je 10 Minuten, acht Werkzeuge zu je 2,5 Minuten, 20 Minuten Erstteil und 10 Minuten Abrüsten ergeben 90 Minuten. Bei 50 €/h Maschinenstundensatz, 40 €/h Lohnkostensatz und voll belegter Maschine beträgt der Rüstsatz 90 €/h, die Rüstkosten betragen 135 €. Bei 25 Teilen sind das 5,40 € je Stück, bei 100 Teilen 1,35 €.
Rüstsatz = Maschinenstundensatz × belegter Anteil + Lohnkostensatz
Rüstkosten je Stück nach Losgröße
Das Beispiel oben: 135 € Rüstkosten je Auftrag und 20 € Stückkosten ohne Rüsten.
| Losgröße | Rüstkosten je Stück | Stückkosten mit Rüstanteil | Rüstanteil an den Stückkosten |
|---|---|---|---|
| 1 Stück | 135,00 € | 155,00 € | 87,1 % |
| 10 Stück | 13,50 € | 33,50 € | 40,3 % |
| 50 Stück | 2,70 € | 22,70 € | 11,9 % |
| 100 Stück | 1,35 € | 21,35 € | 6,3 % |
| 500 Stück | 0,27 € | 20,27 € | 1,3 % |
Rechenbeispiel mit runden Annahmen, keine Richtwerte. Der Rüstanteil bezieht sich auf die Stückkosten einschließlich Rüsten.
Rüstanteil und wirtschaftliche Losgröße
Tragen Sie zusätzlich die Stückkosten ohne Rüsten ein, zeigt der Rechner den Rüstanteil in Prozent und die Losgröße, ab der die Rüstkosten höchstens 5 % der Stückkosten ausmachen. Im Beispiel mit 20 € Stückkosten ohne Rüsten liegt diese Grenze bei 129 Teilen. Eine Tabelle zeigt die Rüstkosten je Stück für Mengen von 1 bis 500.
Wer Rüsten, Programmieren und Vorrichtungen gemeinsam über mehrere Mengen verteilen möchte, nutzt die Staffelpreise. Für Teile mit regelmäßigem Jahresbedarf berechnet der Rechner für die wirtschaftliche Losgröße nach Andler, wie groß ein Los sein sollte, wenn Rüstkosten und Lagerkosten gegeneinander abgewogen werden.
Losgröße für 5 % Rüstanteil = 19 × Rüstkosten ÷ Stückkosten ohne Rüsten
Rüstzeit: Definition, interne und externe Rüstzeit
Rüstzeit ist die Zeit, in der ein Arbeitsplatz für einen Auftrag vorbereitet und nach dem Auftrag wieder in den Grundzustand gebracht wird. Sie fällt einmal je Auftrag an, unabhängig von der Stückzahl, und steht damit neben der Ausführungszeit, die sich mit jedem Teil wiederholt. Im Arbeitsrecht bezeichnet „Rüstzeit“ auch das Umkleiden und Bereitmachen der Beschäftigten; diese Bedeutung ist hier nicht gemeint.
Interne Rüstzeit ist der Teil, der nur bei stehender Maschine möglich ist, etwa Spannmittel auf dem Tisch ausrichten oder das Erstteil fertigen. Externe Rüstzeit lässt sich erledigen, während die Maschine noch am vorigen Auftrag arbeitet, etwa Werkzeuge am Voreinstellgerät vermessen, Spannmittel bereitlegen oder das Programm prüfen. Für die Kosten zählt vor allem die interne Rüstzeit, weil nur sie die Maschine blockiert; im Rüstkostenrechner bildet der belegte Maschinenanteil diesen Unterschied ab.
Rüstzeit und Werkzeugwechselzeit abgrenzen
Nicht jede Zeit rund um Werkzeuge gehört zum Rüsten. Das Einrichten und Einmessen neuer Werkzeuge vor dem Auftrag ist Rüstzeit. Die programmierten Werkzeugwechsel während der Bearbeitung wiederholen sich bei jedem Teil und gehören in die Nebenzeit; Wechsel wegen Verschleiß fallen je nach Standzeit über den Auftrag verteilt an. Der Werkzeugwechselzeit-Rechner der App bestimmt beide aus Wechselzahl, Span-zu-Span-Zeit, Schneidzeit, Standzeit und Menge. Wer diese Zeiten zusätzlich in die Rüstzeit packt, zählt sie doppelt.
Rüstzeit reduzieren und den Nutzen bewerten
Die Aufteilung in Schritte ist zugleich der Ausgangspunkt für eine Rüstzeitverkürzung nach SMED. Das Vorgehen ist immer gleich: die Schritte eines laufenden Auftrags erfassen, jeden Schritt als intern oder extern einordnen, interne Schritte so umbauen, dass sie extern ablaufen, und die verbleibenden internen Schritte vereinfachen, etwa mit Nullpunktspannsystem, Schnellspannern oder vorab vermessenen Werkzeugen. Wer nachmisst, findet meist ein oder zwei Schritte mit großem Anteil, zum Beispiel das Ausrichten jeder Aufspannung oder das Einmessen an der Maschine.
Mit der Zahl der Rüstvorgänge pro Jahr weist der Rechner die jährlichen Rüstkosten und als Szenario die Ersparnis bei 10 % kürzerer Rüstzeit aus; im Beispiel mit 60 Rüstvorgängen sind das 8.100 € und 810 € im Jahr. An diesem Betrag muss sich eine Investition in Spanntechnik oder Voreinstellung messen lassen. Die Amortisation rechnen Sie im gleichnamigen Rechner der App.
In der vollautomatischen Kalkulation in Pro gehören Rüst- und Programmierzeit je Aufspannung zum Arbeitsplan des Kalkulationsentwurfs und werden auf jede Staffelmenge verteilt; Sie prüfen und geben frei.
Fragen und Antworten
Was sind Rüstkosten?
Rüstkosten sind die Kosten, die einmal je Auftrag für das Einrichten der Maschine und das Abrüsten danach entstehen: Programm laden, Spannmittel montieren, Werkzeuge einmessen, Erstteil fertigen und freigeben, abrüsten. Sie werden aus Rüstzeit und Rüstsatz berechnet und über die Losgröße auf die Teile verteilt.
Was ist der Unterschied zwischen interner und externer Rüstzeit?
Interne Rüstzeit fällt nur bei stehender Maschine an, zum Beispiel beim Ausrichten der Spannmittel oder beim Erstteil. Externe Rüstzeit lässt sich parallel zum laufenden Auftrag erledigen, etwa Werkzeuge voreinstellen oder Spannmittel bereitlegen. Die Maschine blockiert nur die interne Rüstzeit.
Wie verkürzt man die Rüstzeit?
Indem Sie die Rüstschritte eines Auftrags erfassen, interne Schritte nach außen verlagern und die übrigen vereinfachen, etwa mit Nullpunktspannsystem, Schnellspannern, Voreinstellgerät und Einrichteblatt. Diesem Vorgehen folgt die SMED-Methode. Was eine kürzere Rüstzeit im Jahr wert ist, zeigt der Rüstkostenrechner der App.
Wie berechne ich die Rüstkosten pro Stück?
Rüstzeit in Stunden mal Rüstsatz ergibt die Rüstkosten je Auftrag, geteilt durch die Losgröße den Betrag je Stück. Der Rüstsatz setzt sich aus dem belegten Anteil des Maschinenstundensatzes und dem vollen Lohnkostensatz des Einrichters zusammen.
Welche Rüstzeit setze ich bei Wiederholteilen an?
Einen Anteil der Erstrüstung, weil Programm, Einrichteblatt und Werkzeugdaten vorhanden sind. Die App nennt 50 bis 70 % als Anhaltspunkt; belastbarer ist der Wert aus Ihrer Nachkalkulation.
Gehören Programmierkosten zu den Rüstkosten?
Sie sind ebenfalls Einmalkosten je Auftrag, werden aber mit dem Satz des Programmierers bewertet und bei Wiederholaufträgen anders verteilt. Die App hat dafür einen eigenen Rechner für Programmierkosten; im Stückkosten- und im Staffelpreisrechner stehen Rüst- und Programmierzeit als getrennte Einmalkosten.
Zählt der Werkzeugwechsel zur Rüstzeit?
Nur das Einrichten und Einmessen der Werkzeuge vor dem Auftrag. Programmierte Wechsel je Teil gehören in die Nebenzeit; Verschleißwechsel verteilen sich je nach Standzeit über den Auftrag.