
Prüfumfang vor der Kostenrechnung festlegen
Welche Merkmale, Teile und Dokumente geprüft werden, folgt aus Zeichnung, Vereinbarung und freigegebenem Prüfplan. Eine Kostenoptimierung legt diesen Umfang nicht fest. Erstmuster, Serienprüfung, Wareneingang und Dokumentation können unterschiedliche Aufgaben sein.
Ein Stichprobenrechner zeigt Annahmerisiken unter seinen Voraussetzungen. Er liefert keine automatische Freigabe, kritische Merkmale seltener zu prüfen.
Vorbereitung und wiederkehrende Messung trennen
Prüfprogramm erstellen, Messmittel vorbereiten, einrichten und dokumentieren können einmal je Los oder Revision anfallen. Messzeit, Handhabung und wiederkehrende Dokumentation gehören zu den geprüften Teilen. Eine bereits im Fertigungstakt enthaltene Messzeit darf nicht zusätzlich berechnet werden.
Rechenbeispiel für ein Los
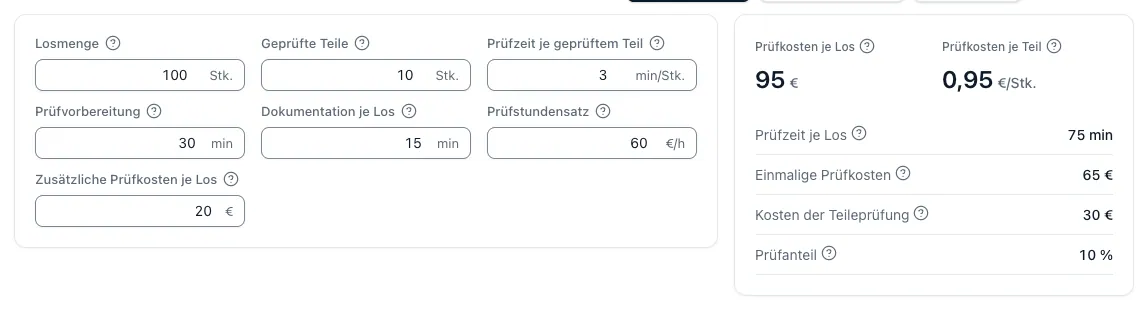
Für 200 gelieferte Teile werden in einem frei gewählten Beispiel 20 Teile mit je drei Minuten geprüft. 30 Minuten Prüfvorbereitung ergeben zusammen 90 Minuten. Bei 60 €/h kostet die Prüfung 90 € für das Los und damit 0,45 € je geliefertem Teil.
Bei Vollprüfung wären es mit denselben Zeitannahmen 630 Minuten, 630 € und 3,15 € je Teil. Der Vergleich zeigt nur den Kosteneffekt; er begründet keine Änderung des freigegebenen Prüfumfangs.
K_Prüfung je Lieferteil = (t_Vorbereitung + N_geprüft × t_Prüfung) × Satz ÷ (60 × N_Lieferung)
Fremdprüfung und Prüfmittel
Bei externer Messung gelten der konkrete Angebotspreis, Mindestauftragswert, Transport und notwendige Wiederholungen. Anschaffung oder Kalibrierung von Prüfmitteln wird nur zusätzlich erfasst, soweit sie nicht bereits im Prüfplatzkostensatz enthalten ist.
Fragen und Antworten
Teile ich die Prüfkosten durch die Stichprobe oder die Liefermenge?
Für den Kostenanteil im Angebot werden die gesamten Prüfkosten auf die Liefermenge verteilt. Kosten je tatsächlich geprüftem Teil sind eine andere Kennzahl und müssen so bezeichnet werden.
Kann der günstigere Prüfumfang direkt übernommen werden?
Nein. Prüfpflichten und freigegebener Prüfplan bestimmen den zulässigen Umfang. Die Kostenrechnung bewertet einen vorgegebenen Umfang.